


中小型门店适用会员收银系统,搭好储值锁客模型稳定提升营业额
中小型门店想把营业额稳住甚至往上走,核心不在多买几台收款机,而在于尽早把单纯的“交易结算”升级为“会员运营”。一套靠谱的会员收银系统,本质是把散落在纸笔、微信聊天记录和传统POS里的客户数据收拢起来,形成可追踪、可触达的数字资产池。当支付流水直接绑定顾客档案,复购就不再靠运气,而是能通过精准的权益设计和储值模型被提前锁定。很多老板以为换个智能终端就能做会员管理,实际上如果后台无法打通消费记录与身份标签,旧设备只会让新老客户的断层越来越明显。只有把结账动作变成数据沉淀的起点,后续的分层营销和资金闭环才有根基。
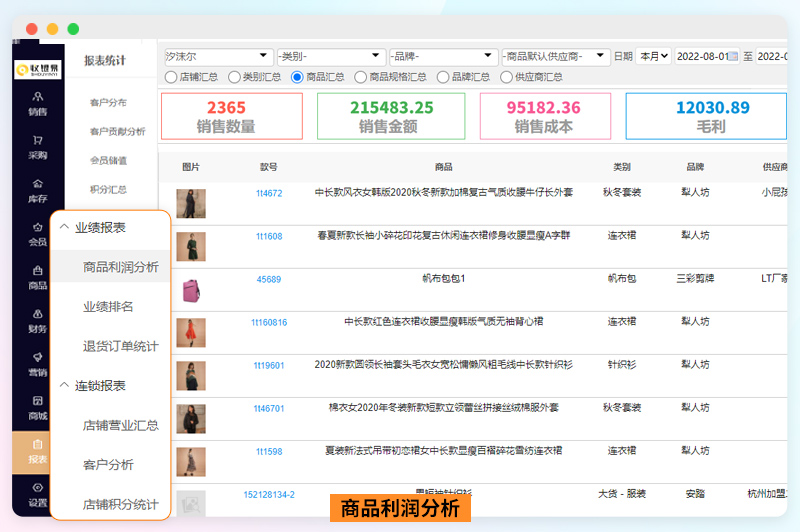
一、 选型逻辑:传统收银设备升级为会员收银系统的商业必要性 老款收银机或者第三方聚合支付码牌,出厂定位就是资金清算工具。它们负责算清楚这笔钱收了多少、对账是否平齐,但顾客下次什么时候来、偏好什么价位、上次买了什么,设备里一片空白。这种数据割裂正是复购率上不去的症结。新一代会员收银系统的价值,在于云端架构把支付、积分、储值、营销模块缝合在一起。系统不再只是打印小票的机器,而是成为统一资产池的管理中枢。每一笔流水进出都自动打上客户ID标签,历史消费频次、客单价区间、券包使用习惯实时同步。有了这套数据底座,门店才能清晰判断哪些是该推大额储值的沉睡客,哪些是用小额权益激活的新客,而不是凭经验盲目发优惠券。
二、 收银动线重构:让会员身份识别零摩擦融入日常结算 系统好不好用,一线员工最敏感。如果结账时还要问“您有会员卡吗”、手动输手机号或翻找实体卡,排队时间拉长,顾客耐心耗尽,再好的会员设计也是白搭。现在主流的方案依赖主扫会员二维码识别技术。顾客进门扫码入会或出示旧码,收银端瞬间完成身份匹配,调出完整画像。更关键的是后台的无感推送逻辑:系统根据该会员的等级和当前余额,自动在结账界面亮出可用的折扣项或抵扣建议,店员只需点击确认即可完成核销。配套的SOP设计非常直白——扫码、点单、核对金额、收钱。整套流程不需要复杂培训,新员工上手半天就能跑顺,彻底杜绝因操作卡顿导致的顾客流失和店员抵触。
三、 拉新成本控制:用数字化权益配置激活存量客户转介绍 地推团队成本高、宣传单折损大,自然进店量又忽高忽低,是中小门店长期头疼的瓶颈。破解之道在于把老客户变成渠道。通过系统内置的会员卡转赠功能,可以设置清晰的规则:限制单人月度转赠次数,设定双方必须同时满足的消费门槛或充值额度才触发生效,并加上有效期管控避免僵尸链接泛滥。这些转赠节点不是生硬弹出,而是巧妙嵌入首次到店引导、充值成功页或节假日关怀短信中。后台数据看板能清晰追踪每次转赠的来源路径,对比不同商圈、不同时段的活动转化率。当发现某类权益吸引来的新客质量高、复购快,就可以动态放大投放力度;反之则及时收缩成本。用存量撬动增量,比盲目砸广告划算得多。
四、 储值模型护栏:构建兼顾锁客强度与门店利润的资金闭环 储值确实是快速回笼资金的手段,但如果缺乏护栏,很容易演变成财务黑洞。首先得严控价格权限,系统通常支持三级梯队拦截:店长只能审批特定特价商品,区域经理限定促销活动范围,低于系统默认底价的商品直接锁死不能改价,确保活动期间毛利红线不被击穿。其次是库存与资金的账实分离。现金券优先抵扣货款金额,实物券则精准关联SKU扣减库存,两轨并行记账,从根本上抹平人工录入造成的错账漏单。最后是激活“死钱”。系统会自动计算礼金的消耗优先级,并在余额低于阈值或临近到期前,通过企微或模板消息触发智能提醒。顾客收到提示往往带有明确的复购意愿,沉淀的资金就这样被顺畅地带进店里,转化为真实的客流周转。
五、 系统化落地路径:中小门店从0到1跑通储值运营的实操步骤 设备到了、软件装上了却吃灰,多数是因为跳过了准备期。上线前第一步是摸清单店的硬件底子和网络环境,检查原有打印机、扫码枪的接口兼容性,本地路由器带宽需满足云端高频同步需求。接着是存量数据的清洗导入,把过往手工台账里的有效号码剔除空号后批量上传,注意做好隐私脱敏。行业里像店易这类标准化SaaS方案,通常会提供开箱即用的门店模板和多端权限分配,财务看流水、店长管库存、员工盯核销,各司其职且数据实时同屏。真正的运营节奏在上线后才开始,建议建立月度核心指标跟踪表:重点关注储值渗透率是否稳步拉升、老客复购频次变化、客单价环比波动以及转赠裂变系数。围绕这几张表做“配置-执行-监测-调优”的循环,会员系统才能真正成为门店业绩的稳定器。
